Un choix qui mérite mieux qu’un simple prix mensuel
Choisir une mutuelle santé étudiante devient concret dès qu’une consultation, des lunettes ou des soins dentaires pèsent sur un budget déjà limité. Pour un étudiant en médecine, en soins infirmiers, en kinésithérapie ou dans une autre filière paramédicale, les stages ajoutent parfois de la fatigue, des déplacements et des besoins de santé difficiles à anticiper. La bonne méthode consiste donc à relier le niveau de couverture aux soins réellement probables, tout en gardant un œil sur le reste à charge à chaque étape de la vie.
Le tarif ne suffit pas à départager deux contrats. Une formule à 12 euros par mois peut sembler attractive, mais devenir moins intéressante qu’une formule à 20 euros si elle rembourse peu les consultations spécialisées, les lunettes ou les dépassements d’honoraires. À l’inverse, une couverture très large peut mobiliser un budget inutilement élevé lorsque les besoins sont simples.
Cette logique de choix ne concerne pas seulement les étudiants. Les mêmes questions reviennent lorsqu’il faut protéger un parent ou préparer une couverture adaptée après la vie professionnelle, avec des dépenses de santé plus régulières et un budget à préserver. Pour approfondir cette approche centrée sur les garanties réellement utiles, l’article réduire les coûts de mutuelle senior propose une réflexion directement utile sur l’équilibre entre cotisation, couverture et reste à charge. Le rapprochement est pratique plutôt que théorique, car dans les deux cas, chaque garantie doit répondre à une dépense identifiable.
Commencer par son profil de soins
Avant de consulter les offres, il faut dresser un relevé simple des dépenses de santé des douze derniers mois. Les consultations chez le médecin traitant, les spécialistes, les soins dentaires, les lunettes, les médicaments et les séances paramédicales donnent une première base objective. Si l’année précédente ne reflète pas la situation actuelle, les stages et les antécédents familiaux peuvent aider à prévoir les postes les plus plausibles, sans chercher à couvrir tous les scénarios.
Le cas particulier des étudiants en santé
Les formations médicales et paramédicales comportent des contraintes spécifiques. Les stages peuvent éloigner du domicile, les horaires compliquer la prise de rendez-vous et les gestes répétitifs favoriser certaines douleurs musculaires. Une complémentaire santé pertinente doit donc être lisible et facile à utiliser, notamment pour obtenir rapidement une estimation du remboursement ou transmettre une facture.
Un étudiant qui consulte rarement, porte déjà des lunettes et ne prévoit pas de soins dentaires importants n’aura pas les mêmes priorités qu’un étudiant en stage qui suit des séances de kinésithérapie ou doit renouveler ses équipements optiques. Cette distinction permet d’éviter une couverture standard choisie uniquement parce qu’elle affiche un grand nombre de garanties.
Les garanties à examiner avant le tarif
Les consultations et les spécialistes
La base à vérifier concerne le remboursement des consultations. Il faut regarder séparément les médecins généralistes, les spécialistes et les éventuels dépassements d’honoraires. Une garantie exprimée à 100 % ne signifie pas toujours que la totalité de la facture sera remboursée, car ce pourcentage peut être calculé sur une base de remboursement officielle inférieure au montant payé.
Pour comparer deux contrats, il est utile de prendre un exemple concret. Pour une consultation facturée 60 euros avec une base de remboursement de 30 euros, une garantie limitée à 100 % de cette base ne couvrira pas automatiquement les 30 euros supplémentaires. Une formule à 150 % ou 200 % peut réduire davantage le reste à charge, selon les règles du contrat et les remboursements du régime obligatoire.
Les soins dentaires
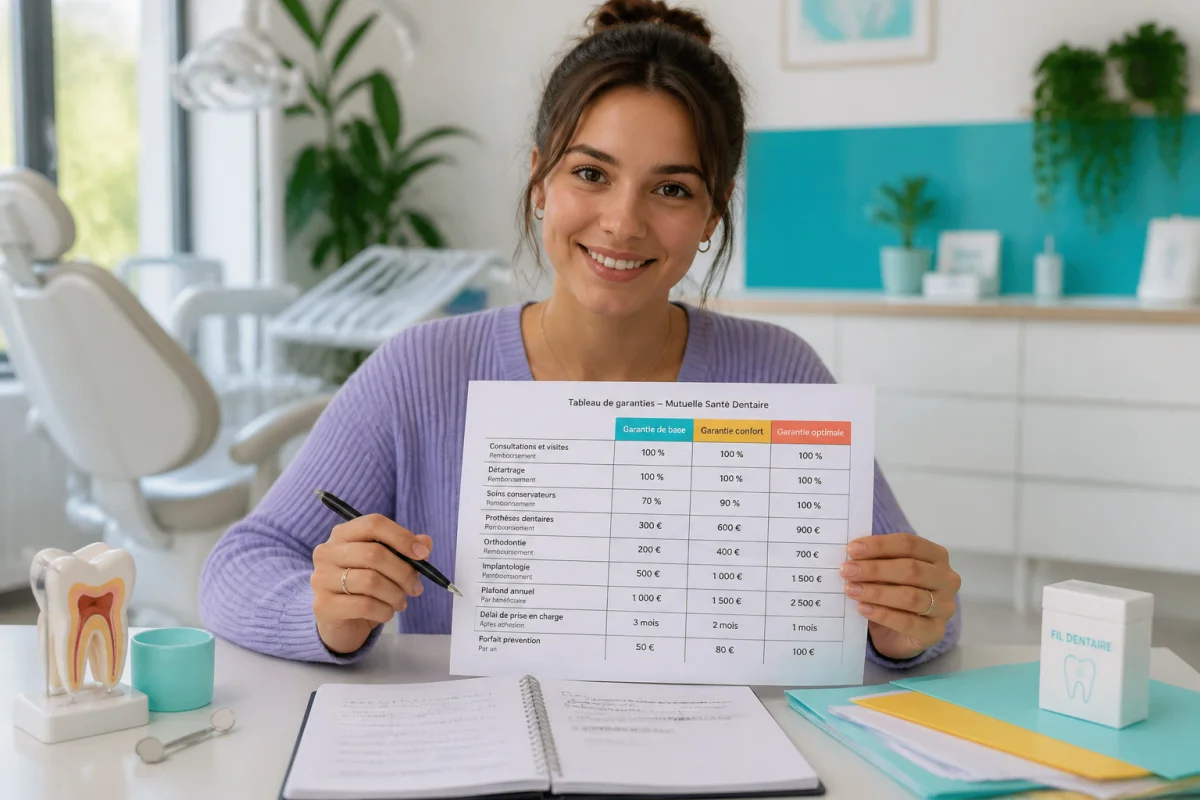
Les soins courants et les prothèses ne doivent pas être confondus. Une formule peut rembourser correctement une consultation ou un détartrage tout en offrant une prise en charge plus limitée pour une couronne. La lecture doit porter sur les plafonds, les forfaits par acte ou par année et les éventuels délais avant l’accès à certaines garanties.
L’optique
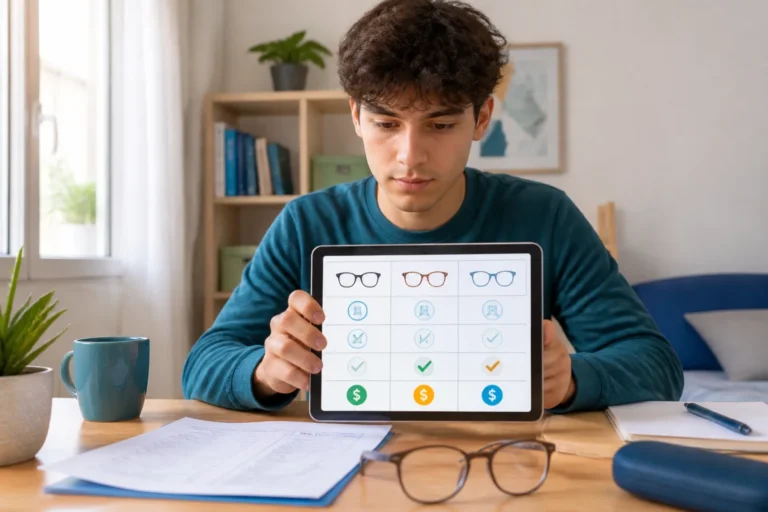
Pour les lunettes, comparez le forfait consacré aux montures et aux verres avec le rythme habituel de renouvellement. Une personne qui porte des verres simples n’a pas besoin du même niveau qu’une personne équipée de verres complexes. Vérifiez aussi si le contrat prévoit un réseau de professionnels partenaires, car ce dispositif peut faciliter l’accès à des tarifs négociés lorsque le service est proposé.
Les soins psychologiques et paramédicaux
La santé mentale et les soins de prévention prennent une place croissante dans les parcours étudiants. Certaines complémentaires prévoient un forfait pour des consultations psychologiques ou des médecines complémentaires. Ces prestations peuvent être utiles, mais elles doivent être examinées avec précision : nombre de séances, montant par séance, professionnels concernés et conditions de remboursement.
Comparer le vrai coût d’une mutuelle
Le bon calcul ne consiste pas à multiplier la cotisation mensuelle par douze. Il faut ajouter les dépenses restant à la charge de l’étudiant après remboursement. Une formule à 18 euros par mois coûte 216 euros par an. Si elle évite 150 euros de reste à charge sur des soins prévisibles, son coût réel peut être plus intéressant qu’une formule à 10 euros par mois qui laisse 250 euros à payer.
Pour obtenir cette estimation, établissez deux scénarios. Le premier reprend une année sans soin particulier. Le second intègre une dépense plausible, comme une paire de lunettes, six séances de kinésithérapie ou deux consultations de spécialiste. Cette méthode révèle rapidement les contrats qui sont réellement cohérents avec le budget et les habitudes de soins.
Les services qui font gagner du temps
Une bonne complémentaire ne se résume pas à un niveau de remboursement. La transmission automatique des informations, la simplicité de l’espace adhérent, la rapidité des demandes et la disponibilité d’un service client peuvent faire une vraie différence pendant une période de stage ou d’examen. Ces critères sont particulièrement utiles lorsque l’étudiant change de ville ou consulte loin de son domicile.
Les erreurs fréquentes lors de la souscription
La première erreur consiste à choisir la formule la moins chère sans lire les postes de remboursement. La deuxième consiste à se focaliser sur un forfait spectaculaire, souvent optique ou dentaire, alors que les dépenses les plus fréquentes concernent les consultations et les médicaments. La troisième est d’oublier les conditions pratiques, comme le délai de remboursement, les justificatifs demandés ou la date de prise d’effet.
Il faut également vérifier la situation auprès de l’établissement de formation, de l’employeur en cas d’alternance et de la famille. Une couverture existe parfois déjà, mais elle peut avoir une durée limitée, des garanties différentes ou des modalités particulières lorsque l’étudiant part en stage. Cette vérification évite de payer deux fois pour une protection similaire.
Une méthode de décision en quinze minutes
Commencez par noter votre budget mensuel maximal et trois dépenses de santé probables. Examinez ensuite les niveaux de remboursement des consultations, de l’hospitalisation, du dentaire et de l’optique. Demandez enfin une estimation du reste à charge sur un exemple réel, plutôt que de vous contenter d’un pourcentage affiché dans un tableau de garanties.
À l’issue de cette vérification, conservez uniquement les contrats dont le fonctionnement est compréhensible. Une garantie difficile à interpréter sera compliquée à utiliser au moment d’une facture. Le meilleur choix est celui qui correspond à vos soins, reste compatible avec vos ressources et permet de savoir rapidement ce qui sera remboursé.
Un équilibre à revoir quand la situation change
Une mutuelle choisie au début des études n’a pas vocation à rester identique pendant plusieurs années. L’entrée en alternance, un déménagement, une nouvelle activité professionnelle, le port de lentilles ou l’apparition de soins réguliers peuvent modifier les priorités. Un point annuel de quelques minutes suffit souvent à vérifier si les garanties restent adaptées.
Cette discipline évite deux excès : conserver une couverture devenue trop limitée ou payer durablement pour des prestations peu utilisées. Elle permet aussi de garder une vision claire du budget de santé, comme le font les personnes qui recherchent une complémentaire senior capable de préserver les garanties essentielles sans alourdir inutilement les cotisations.
Faire un choix cohérent avec son quotidien
Choisir une mutuelle santé étudiante revient à arbitrer entre trois éléments : les soins réellement prévisibles, le niveau de remboursement et la cotisation annuelle. Pour un étudiant en formation médicale ou paramédicale, la facilité de gestion compte autant que le montant théorique des garanties, car les stages et les déplacements réduisent le temps disponible pour les démarches.
Avant de souscrire, prenez une facture récente ou un devis, appliquez les garanties proposées et calculez le reste à payer. Ce test très concret permet de dépasser les promesses générales et de sélectionner une protection qui accompagne vraiment la vie étudiante. Le contrat le plus pertinent n’est pas forcément le plus complet, mais celui dont les garanties répondent clairement aux besoins du moment tout en laissant la possibilité d’évoluer plus tard.